De la promesa al progreso: la relocalización industrial en EE. UU. gana impulso cíclico
Durante gran parte de los últimos tres años, la evolución del sector manufacturero de EE. UU. resultaba más fácil de interpretar desde una perspectiva estructural que desde una perspectiva cíclica. El retorno de la producción, la automatización, la electrificación y la modernización de la defensa apuntaban a una base industrial nacional más amplia, pero los datos a corto plazo seguían siendo desiguales.
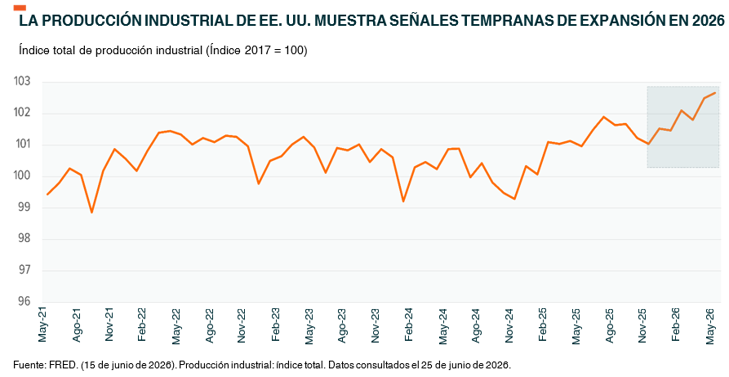
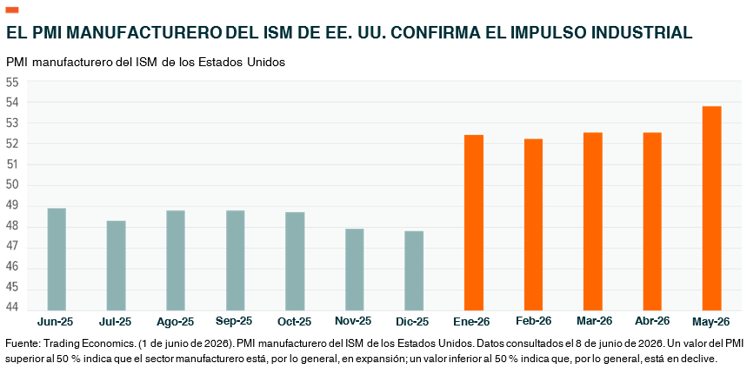
En 2026, esa brecha se está cerrando: la producción industrial muestra una tendencia positiva, el PMI (Índice de Gerentes de Compras) manufacturero del Institute for Supply Management (ISM) se mantiene en zona de expansión por quinto mes consecutivo y sectores sensibles a las políticas, como el siderúrgico, presentan indicios iniciales de sustitución de importaciones.1 La cartera de proyectos de manufactura también sigue siendo considerable, encabezada por los sectores de semiconductores, farmacéutico, equipos eléctricos y defensa, lo que ofrece un amplio margen para la expansión de la capacidad nacional.
Alcanzar la plena capacidad operativa tomará tiempo, pero el cambio de tendencia ya está en marcha. A nuestro juicio, invertir en torno a los cuellos de botella de la industria manufacturera estadounidense podría ser una vía sólida para captar crecimiento estructural en los próximos años, especialmente en los ámbitos de la automatización industrial, la conectividad, la energía, las infraestructuras y los materiales.
Conclusiones principales
- Consideramos que el sector manufacturero de EE. UU. está iniciando una fase de recuperación cíclica, respaldada por el repunte simultáneo de la producción industrial y del PMI manufacturero.
- El retorno de la actividad industrial a EE. UU. está respaldado por una demanda estructural proveniente de industrias y cadenas de suministro vinculadas a componentes de centros de datos, electrificación, semiconductores y la modernización de la defensa.
- Invertir en temáticas alineadas con lo que podría ser una tendencia sostenida en la producción nacional, incluso el desarrollo de infraestructura, la robótica y la automatización, la conectividad y la electrificación, ofrece vías para captar un crecimiento potencial a largo plazo.
La manufactura nacional muestra señales claras de una tendencia positiva en 2026
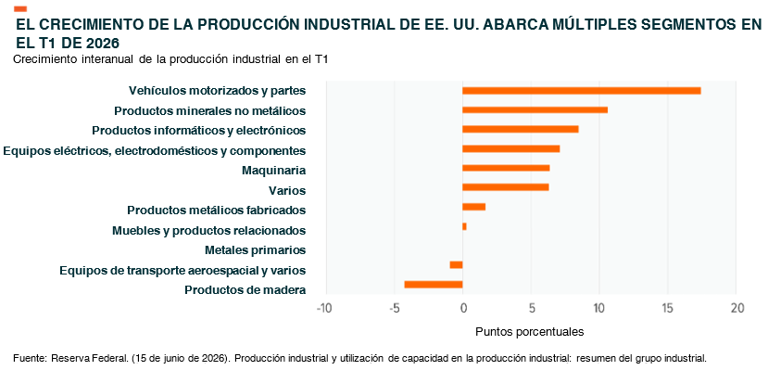
Los datos económicos concretos indican que la tendencia de relocalización de la producción, considerada durante mucho tiempo con escepticismo, podría estar finalmente cobrando impulso operativo. La producción industrial de EE. UU. creció a una tasa anualizada del 2,1 % en el primer trimestre de 2026, con un crecimiento mensual del 0,9 % en abril y una expansión adicional del 0,1 % en mayo.2 La producción de bienes duraderos, un indicador más claro desde la perspectiva de la oferta, aumentó un 4,8 % anualizado en el primer trimestre, un 1,1 % en abril y otro 0,8 % en mayo, manteniendo una fortaleza generalizada en los sectores de productos informáticos y electrónicos, equipos eléctricos, vehículos de motor y sus componentes, y maquinaria.3
Las señales relativas al uso final también están mejorando; los equipos empresariales, los equipos de transporte, los equipos de defensa y aeroespaciales, así como los suministros y materiales de construcción, apuntan a una demanda más sólida en los mercados vinculados a la inversión en gastos de capital y al desarrollo de infraestructura industrial.4
Los resultados de la encuesta confirman la misma tendencia. El PMI manufacturero del ISM subió a 54,0 en mayo desde los 52,7 de abril, lo que marca el quinto mes consecutivo de expansión del sector tras una contracción de 10 meses en 2025.5 Los componentes internos también mostraron una evolución positiva: los nuevos pedidos se fortalecieron, la producción se mantuvo en fase de expansión, la cartera de pedidos aumentó y los inventarios de los clientes permanecieron en niveles reducidos, una condición que el ISM suele considerar favorable para la producción futura.6 El PMI manufacturero de EE. UU. de S&P Global confirmó la tendencia al subir a 55,1 en mayo frente a los 54,5 de abril, aunque parte de esa fortaleza parece estar vinculada a la acumulación de inventarios.7
Los sectores sensibles a las políticas ofrecen evidencia clara de sustitución de importaciones, lo que evidencia que la capacidad nacional se fortalece para absorber la demanda. Las importaciones de acero cayeron un 12,6 % en 2025 tras la implementación de la política arancelaria, mientras que las importaciones de acero acabado disminuyeron un 17,1 %. El incremento de la producción siderúrgica en EE. UU. durante 2026 evidencia que la política comercial comienza a impulsar la oferta nacional en segmentos clave.8
Los escépticos señalan la debilidad de las nóminas del sector manufacturero, donde el empleo, aunque mejora, sigue registrando niveles inferiores a los de hace un año.9 Esa crítica tiene fundamento, pero también podría subestimar un cambio estructural hacia un modelo de mayor automatización y alta intensidad de capital, en el que la producción y la capacidad importan más que la cantidad de empleados. La utilización de la capacidad manufacturera se situó en el 75,8 % en abril, todavía 2,4 puntos porcentuales por debajo de su promedio a largo plazo.10 Estos datos nos impiden adoptar la narrativa más agresiva sobre el “auge de la relocalización”, pero no restan validez a los cimientos que se están gestando para un cambio real en la actividad industrial nacional.
La estructura estructural está intacta
El argumento a favor de la relocalización se basa firmemente en capital que ya está comprometido. Nuestro análisis indica que las empresas anunciaron inversiones previstas en el sector manufacturero de EE. UU. por un valor aproximado de 1,42 billones de USD entre enero de 2025 y mediados de marzo de 2026, concentradas en industrias de importancia estratégica y encabezadas por los sectores de semiconductores y farmacéutico. Esto se suma a los casi 769 000 millones de USD en inversiones privadas comprometidas para la relocalización de industrias estratégicas bajo la administración Biden.11
En un mundo marcado por la fragmentación geopolítica, el riesgo arancelario, los cuellos de botella en la cadena de suministro y la competencia entre Estados Unidos y China, los sectores estratégicos requieren una mayor redundancia a nivel nacional; una necesidad que trasciende con creces los ámbitos de los semiconductores y la industria farmacéutica. Los equipos para redes eléctricas, los transformadores, los componentes aeroespaciales, los sistemas de defensa, la automatización industrial y la electrónica avanzada se sitúan en la intersección de la competitividad económica de Estados Unidos, la resiliencia de la cadena de suministro y la seguridad nacional.
Los comentarios recientes de las empresas refuerzan esa perspectiva, aportando más pruebas de flujos de capital hacia la capacidad industrial nacional vinculada a sectores estratégicos, como el desarrollo de centros de datos. En el primer trimestre de 2026, Vertiv destacó sus esfuerzos por ampliar la capacidad de manufactura nacional para satisfacer la creciente demanda de equipos de gestión térmica.12 El fabricante de equipos energéticos GE Vernova está ampliando la producción nacional de sistemas de generación in situ. La empresa ha instalado más de 280 máquinas nuevas en sus plantas de equipos de generación de energía a gas en Estados Unidos durante los últimos 15 meses y ha incorporado a unos 1800 trabajadores de producción en el país en 2025 y 2026.13 El proveedor de automatización industrial Rockwell Automation registró una demanda proveniente de los sectores de automatización de almacenes, semiconductores y energía durante el segundo trimestre fiscal de 2026. Para satisfacer esta demanda, la empresa está avanzando en su expansión de la capacidad de manufactura en Estados Unidos, valorado en aproximadamente 2000 millones de USD, con el fin de reducir la exposición a los aranceles y acortar los plazos de entrega.14 Eaton está dando seguimiento a una cartera de megaproyectos en EE. UU. valorada en cerca de 3 billones de USD, que abarca 866 proyectos anunciados, y está ampliando su capacidad de producción en el país para captar su cuota de mercado.15
Las medidas políticas sustentan la durabilidad de la tendencia. La Ley CHIPS de 2022 consolidó la inversión en semiconductores, y se siguen implementando incentivos sustanciales para apoyar la producción de chips estratégicos. Las facultades derivadas de la reciente Ley de Producción de Defensa se centran en la infraestructura y los equipos de la red eléctrica nacional, incluidos los transformadores y otros equipos eléctricos relacionados.16 Mientras tanto, es probable que la reposición de las reservas de municiones agotadas a causa del conflicto con Irán requiera una mayor expansión de la base industrial de defensa.17 Estados Unidos también se comprometió recientemente a destinar 2000 millones de USD para impulsar la producción nacional de computación cuántica.18
Mapear el universo de activos invertibles es clave para navegar el ciclo de relocalización
Para los inversores, creemos que la oportunidad que ofrece la relocalización de la producción no radica tanto en poseer empresas manufactureras en general, sino más bien en controlar los cuellos de botella que hacen posible la producción nacional. Creemos que la estructura de inversión comienza con el desarrollo de infraestructura, avanza a través de la automatización y la conectividad y, en última instancia, depende de la energía.
Desarrolladores de infraestructura: construyendo los cimientos para el retorno de la producción
Antes de convertirse en una historia de producción, el retorno de la actividad industrial al país es una historia de terrenos, materiales, ingeniería y construcción. La nueva capacidad requiere preparación de los sitios, caminos, servicios públicos, edificios industriales, instalación de equipos y logística, todo lo cual impulsa el gasto en construcción a lo largo de la cadena de valor de la infraestructura. Ese contexto genera oportunidades potenciales en los sectores de ingeniería y construcción, materias primas, maquinaria pesada y transporte industrial. El envejecimiento de la infraestructura de EE. UU., sometida a una presión creciente y necesitada de una modernización integral, añade un factor adicional de impulso favorable y prolonga la cartera de proyectos en desarrollo.
Robótica, automatización y conectividad: la gestión de fábricas de nueva generación
El ciclo de relocalización se ha concentrado en sectores de alto volumen y alta precisión, como los semiconductores, la electrónica, la automoción y los equipos industriales, donde la automatización constituye el modelo operativo en lugar de ser un mero complemento para la productividad. El aumento de los costos laborales en EE. UU., la persistente escasez de mano de obra calificada y las crecientes exigencias de calidad refuerzan los argumentos a favor de la robótica. La capa de conectividad que sustenta a las fábricas inteligentes, incluidos los sensores y el software industrial, también se beneficiará de ello.
Electrificación: suministrando energía a la manufactura
El retorno de la producción industrial llega a la par de la expansión de los centros de datos para IA, la adopción de vehículos eléctricos y una electrificación más amplia, generando un nuevo ciclo de demanda de electricidad tras años de crecimiento estancado. Las fábricas requieren energía fiable, asequible y escalable, lo que podría situar a las empresas que amplíen y refuercen la red, añadan capacidad de generación, implementen sistemas de almacenamiento y mejoren la gestión de la demanda en una posición privilegiada para convertirse en las ganadoras de este ciclo.
Conclusión: volumen inicial, amplio potencial de crecimiento a largo plazo
La trayectoria de la manufactura estadounidense podría estar pasando gradualmente de una promesa futura a un volumen de producción real. Las fábricas, los incentivos y los planes de inversión de capital ya están en gran medida establecidos, mientras que los primeros indicadores, provenientes de la producción industrial, los datos del ISM y los sectores sensibles a las políticas, sugieren que la producción podría aumentar rápidamente para satisfacer la creciente demanda. A nuestro juicio, la oportunidad para los inversionistas reside en los factores clave que facilitan dicho flujo: el desarrollo de infraestructuras, la automatización avanzada y la infraestructura energética de nueva generación.