Operadores de centros de datos: los ganadores subestimados de la IA
A medida que se dispara la demanda de computación para IA, el cuello de botella se desplaza cada vez más de los chips a la capacidad de los centros de datos que ya cuentan con suministro eléctrico y están listos para su uso. La construcción de nuevas instalaciones se está acelerando, pero el tiempo, la energía, los permisos, el equipo y el acceso a la red de transmisión necesarios para poner en marcha nueva capacidad confieren un valor estratégico a las instalaciones ya existentes y dotadas de suministro eléctrico. Ese valor debería aumentar aún más en la era de la inferencia, a medida que las cargas de trabajo de IA se vuelven más distribuidas y cobra cada vez mayor importancia la proximidad al usuario y al tráfico de las aplicaciones.
Esto crea un escenario atractivo para los operadores globales de centros de datos. Se sitúan en la intersección entre la escasez de infraestructura, la creciente demanda de IA y los compromisos a largo plazo de los clientes, lo que ofrece una vía diferenciada para acceder al despliegue de la IA y, a nuestro juicio, con una menor exposición directa a los segmentos más saturados de la inversión en grandes empresas tecnológicas.
Conclusiones principales
- A medida que crece la adopción de la IA, la capacidad de los centros de datos con suministro eléctrico y listos para su uso podría convertirse en una parte cada vez más importante de la infraestructura de IA.
- El desplazamiento de las necesidades informáticas hacia la inferencia debería hacer que la demanda de los centros de datos sea cada vez más recurrente y distribuida.
Las limitaciones de suministro se enfrentan a la creciente demanda de IA
El valor económico de la IA depende de una infraestructura que no puede construirse siguiendo los plazos del desarrollo de software. Los modelos se entrenan y ejecutan en centros de datos conectados en red, refrigerados y con suministro eléctrico, cuya puesta en marcha requiere años, no trimestres. Los contratos de energía, las listas de espera para la conexión a la red de transmisión, la obtención de permisos y los plazos de entrega de los equipos determinan ahora qué se construye y cuándo. Para la siguiente fase de crecimiento de la IA, la restricción determinante es de naturaleza física.
La demanda, por su parte, está cambiando de forma. El entrenamiento de grandes modelos de IA impulsó la primera ola de crecimiento de la capacidad de cómputo, pero la inferencia está impulsando la siguiente fase y podría llegar a representar una oportunidad mayor. A diferencia del entrenamiento de IA, impulsado por los ciclos de desarrollo de modelos y la inversión en investigación, la inferencia se produce cada vez que se utiliza un modelo, lo que permite que la demanda crezca a escala a la par de la adopción.
Las cargas de trabajo de entrenamiento pueden ejecutarse en campus de hiperescala remotos, optimizados para obtener energía de bajo costo y una gran potencia de cómputo bruta. Las cargas de trabajo de inferencia, por el contrario, son generalmente más sensibles a la latencia, la proximidad a los usuarios, la densidad de interconexión y el acceso a redes en la nube y empresariales. A nuestro juicio, esto significa que la próxima fase de demanda de infraestructura de IA podría extenderse tanto a las instalaciones de hiperescala construidas para el entrenamiento de modelos como a centros de datos más pequeños e interconectados que dan soporte al despliegue empresarial y a las cargas de trabajo de inferencia.
Esa distinción cobra cada vez más relevancia para los inversionistas que buscan abarcar el ecosistema más amplio de la IA. Los hiperescaladores deberían seguir desempeñando un papel central en el desarrollo y despliegue de la IA; sin embargo, los operadores independientes y los proveedores de coubicación también cumplen una función clave en la cadena de valor de la IA al dar soporte a los entornos donde las empresas despliegan cada vez más sus servicios: cerca de los usuarios finales, conectados a través de múltiples entornos de nube e integrados con datos empresariales propios.
Es importante destacar que estos operadores tienden a asignar el capital de manera diferente a los hiperescaladores. En lugar de construir de forma especulativa y abordar la ocupación a posteriori, las empresas de coubicación suelen expandirse sobre la base de contratos firmados y clientes ancla; históricamente, esto se ha traducido en un crecimiento de activos más mesurado y en vías de monetización más estables. Esa disciplina, combinada con el respaldo de activos tangibles, hace que, a nuestro juicio, el grupo represente una de las formas más atractivas de obtener exposición al potencial alcista de la infraestructura de IA.
La historia en los datos: la oportunidad de los centros de datos
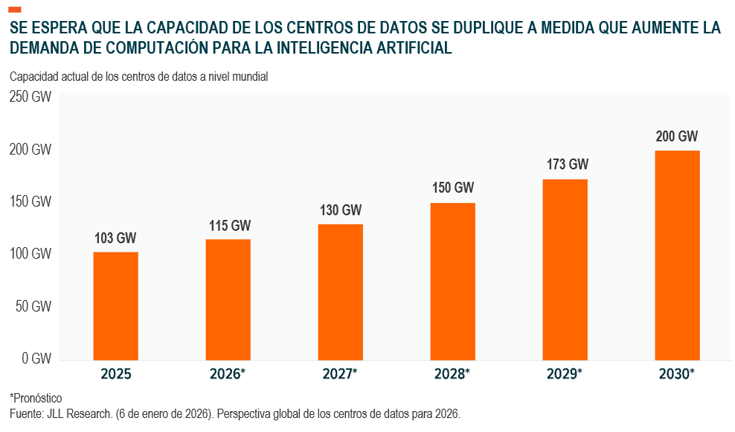
- La capacidad mundial debe duplicarse aproximadamente para 2030 a fin de satisfacer la demanda: Se prevé que la capacidad mundial de los centros de datos aumente de aproximadamente 103 GW en 2025 a unos 200 GW para 2030, lo que representa una tasa de crecimiento anual compuesto (CAGR) del 14 % y una capacidad incremental de casi 100 GW.1 La nube, el entrenamiento de IA y la creciente ola de inferencia están convergiendo en un único superciclo de infraestructura digital.
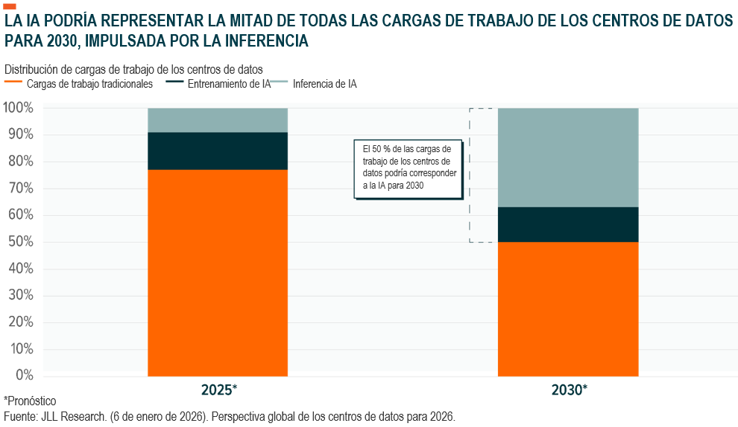
- La composición de la demanda se desplaza hacia la inferencia: La inferencia podría superar al entrenamiento alrededor de 2027, y la IA representaría aproximadamente el 50 % de todas las cargas de trabajo de los centros de datos para 2030.2 El entrenamiento puede realizarse en centros remotos, pero la inferencia depende de la latencia, la conectividad y la proximidad a los usuarios. A medida que se expande el despliegue de la IA, es posible que la demanda se extienda gradualmente más allá de los campus a hiperescala hacia la coubicación interconectada y la infraestructura de áreas metropolitanas, lo que pondrá en el punto de mira a una gama más amplia de proveedores de infraestructura digital.
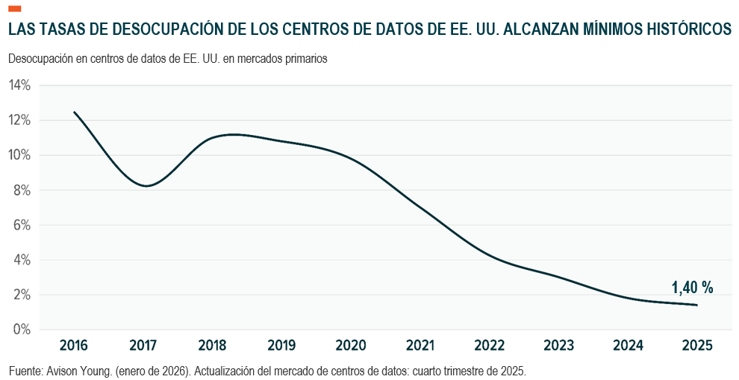
- La tasa de desocupación ya se acerca a mínimos históricos: La tasa de disponibilidad de centros de datos en Norteamérica, considerando los principales mercados, descendió al 1,4 % para finales de 2025, incluso a pesar de la incorporación de nueva oferta.3 La demanda está absorbiendo la capacidad a un ritmo superior al de su entrega, lo que podría seguir favoreciendo la dinámica de precios y arrendamientos de las instalaciones existentes.
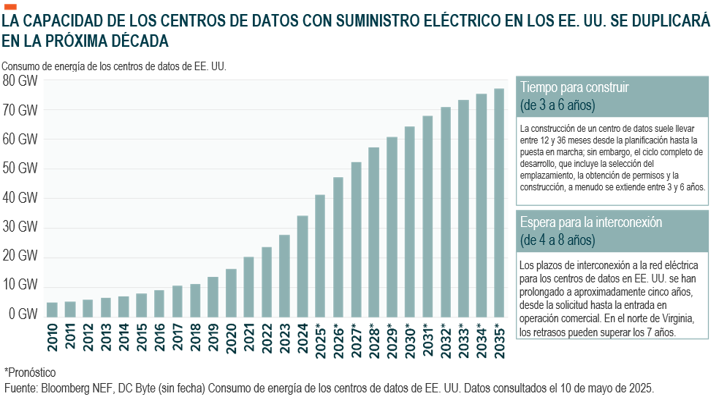
- La energía es el verdadero cuello de botella: En mercados importantes como Estados Unidos, resulta cada vez más difícil suministrar nuevos centros de datos. Los plazos tradicionales de 12 a 18 meses ya no son aplicables a los grandes complejos de IA; se trata de proyectos que requieren múltiples subestaciones y cuyos plazos de interconexión se extienden a 24, 36 o incluso más de 48 meses cuando es necesaria nueva infraestructura de transmisión de alta tensión o capacidad de generación adicional.4 Como resultado de ello, la capacidad operativa y de generación de energía existente podría adquirir un valor creciente, especialmente en mercados donde el acceso a la energía y a la infraestructura de transmisión es limitado.
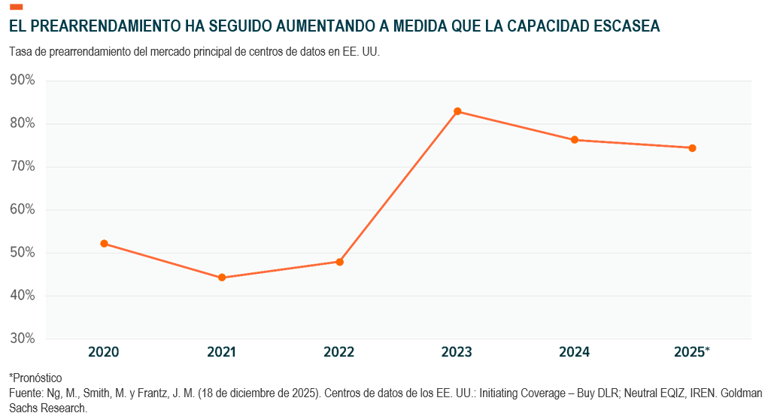
- El prearrendamiento transforma la escasez en visibilidad de ingresos: Se prevé que el nivel de prearrendamiento se mantenga en torno al 75 %, frente a la norma histórica de entre el 40 % y el 50 %.5 Esto sugiere que los operadores son capaces de asegurar la demanda años antes de que la capacidad esté operativa, y que no se limitan a crear capacidad especulativa impulsada por el ciclo de euforia en torno a la IA.
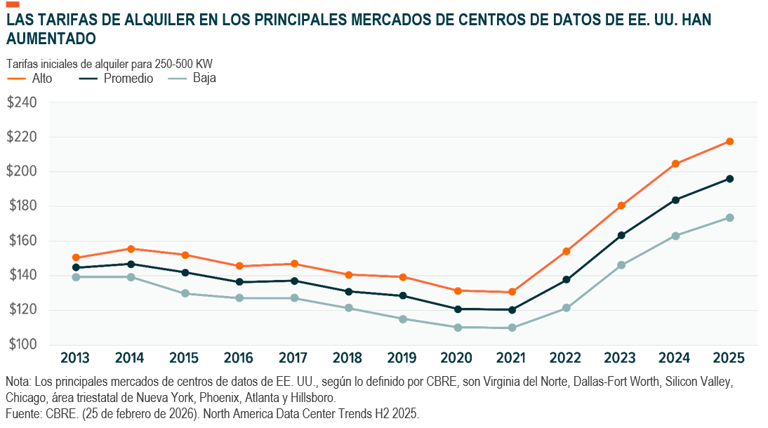
6. Los alquileres han aumentado debido a la escasez de capacidad: Las tarifas de arrendamiento en Norteamérica aumentaron un 6,5 % interanual hasta los 194,95 $/kW/mes en 2025, lo que supone el cuarto incremento anual consecutivo.6 El crecimiento se ha moderado respecto a los repuntes de años anteriores, pero se ha mantenido muy por encima de los promedios históricos: una señal clara de poder de fijación de precios en un contexto de tasas de desocupación en mínimos históricos.
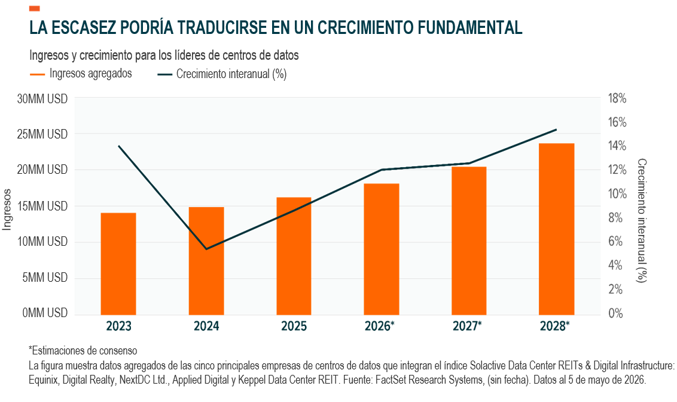
7. Los fundamentos de los centros de datos apuntan al crecimiento: La combinación de un aumento en las tarifas de alquiler (+6,5 % interanual), niveles de prearrendamiento situados en la franja media del 70 % y una tasa de desocupación del 1,4 % genera, a nuestro juicio, una trayectoria consolidada de ingresos y beneficios a largo plazo para las empresas de centros de datos e infraestructura digital de gran escala. A nuestro juicio, eso es lo que distingue al grupo: un crecimiento de los ingresos vinculado a la IA, respaldado por flujos de caja y activos propios de los fondos de inversión inmobiliaria (REIT).
Conclusión: Los centros de datos son los puestos de peaje de la era de la IA
La IA funciona sobre una infraestructura difícil de replicar, lenta de construir y cada vez más reservada mediante contratos previos. A medida que la inferencia gana escala y la IA se integra más profundamente en el ámbito empresarial y en la vida cotidiana de los consumidores, los operadores que poseen capacidad bien conectada, con suministro eléctrico y permisos en regla, están en una posición privilegiada para monetizar uno de los cuellos de botella más críticos de este ciclo de innovación. En nuestra opinión, los operadores de centros de datos ofrecen a los inversionistas una vía diferenciada para acceder al despliegue de la IA: una opción respaldada por activos, sustentada contractualmente y estructuralmente escasa.