Por qué un buen tema puede ofrecer la mejor defensa
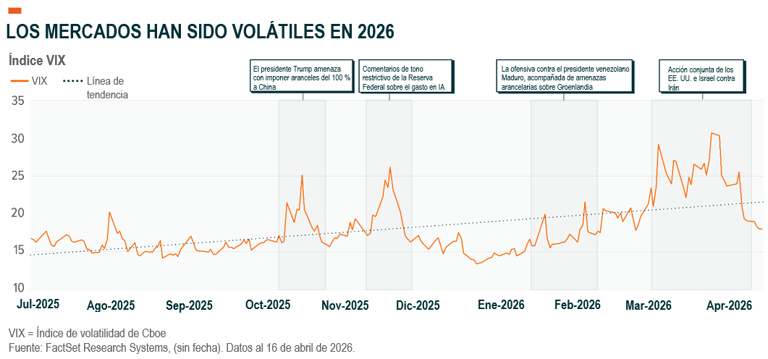
Los mercados de renta variable han entrado en una etapa de mayor volatilidad en 2026, con una lista creciente de riesgos que los inversores deben afrontar. Entre ellos, figuran la posibilidad de un conflicto prolongado con Irán, unos precios de la energía más elevados que alimentan la inflación, una Reserva Federal que podría mantener una postura restrictiva durante más tiempo, la incertidumbre política ante las elecciones de mitad de mandato en Estados Unidos y las tensiones emergentes en algunos segmentos del mercado de crédito. Ese contexto, sumado a una rotación gradual que se aleja del liderazgo de las empresas de megacapitalización hacia otras áreas del mercado, añade una capa adicional de incertidumbre.
No consideramos este entorno como una razón para alejarnos de la renta variable. El trasfondo fundamental sigue siendo constructivo, respaldado por el crecimiento de los beneficios, unos márgenes sólidos y vientos de cola estructurales continuos, como la inteligencia artificial (IA). En cambio, consideramos que los inversores podrían beneficiarse de ampliar la forma en que expresan su exposición a la renta variable y al crecimiento, incorporando fuentes de rentabilidad que dependan menos de un liderazgo de mercado concentrado.
Ahí es donde la exposición temática selectiva puede desempeñar un papel. Creemos que los temas vinculados a la demanda no discrecional, el apoyo de las políticas y la relevancia estratégica pueden complementar las carteras existentes y ayudar a mejorar la resiliencia dentro de la renta variable. Este artículo expone por qué algunas temáticas podrían resistir mejor durante períodos de volatilidad y destaca cuatro oportunidades temáticas que favorecemos para 2026 y años posteriores.
Conclusiones principales
- Creemos que la elevada volatilidad refuerza los argumentos a favor de ampliar la exposición a la renta variable, en lugar de reducirla.
- La inversión temática no se centra únicamente en el crecimiento; los temas adecuados pueden complementar las asignaciones de crecimiento existentes al incorporar fuentes de rentabilidad potencialmente más resilientes dentro de la renta variable.
- La elección del tema es importante. Privilegiamos cuatro temáticas en las que la demanda es duradera, visible y menos sensible a las fluctuaciones macroeconómicas a corto plazo.
La volatilidad del mercado se combina con sólidos fundamentos en 2026
El 2026 ya ha recordado a los inversionistas que los mercados alcistas no se mueven en línea recta. La volatilidad ha regresado a medida que los mercados asimilan una lista creciente de riesgos macroeconómicos y geopolíticos, entre ellos un conflicto prolongado con Irán y nuevas perturbaciones en el mercado del petróleo, la reaceleración de la inflación impulsada por los costos energéticos, una Reserva Federal que podría tardar más de lo esperado por los inversionistas en relajar las tasas, la creciente incertidumbre política ante las elecciones de mitad de mandato en EE. UU. y preocupaciones más amplias sobre las condiciones crediticias y el gasto de capital en inteligencia artificial.
Dicho esto, la volatilidad por sí sola no implica un deterioro de la tesis de inversión en renta variable subyacente. Creemos que el trasfondo fundamental sigue siendo sólido. El S&P 500® comenzó el año 2026 con un fuerte impulso y se prevé que sus beneficios crezcan más de un 17 % este año, con márgenes cercanos a máximos históricos.1 Con un múltiplo de beneficios estimados de unas 20 veces, las valoraciones parecen razonables, especialmente ante el desarrollo de tendencias estructurales como la IA.2 Unos precios de la energía más elevados podrían presionar ligeramente las estimaciones, pero consideramos que la trayectoria general de los beneficios sigue apuntando a un entorno empresarial sólido y a un crecimiento económico continuado.
En lugar de reducir materialmente la exposición a las acciones, un enfoque podría ser buscar un mayor equilibrio dentro de las propias acciones. En mercados inciertos, los inversionistas suelen recurrir a instrumentos defensivos tradicionales, como el efectivo o la renta fija de corta duración. Si bien dichas asignaciones pueden ayudar a gestionar el riesgo, también podrían limitar la participación si el entorno de beneficios se mantiene favorable.
Aquí es donde la inversión temática puede desempeñar un papel importante. A menudo se considera que los temas son herramientas de asignación táctica y de exposición a sectores de crecimiento específicos; sin embargo, los temas adecuados también pueden servir como elementos complementarios en las carteras, al ofrecer fuentes de rentabilidad potencialmente diferenciadas que podrían estar subrepresentadas en los índices generales. Cuando se lleva a cabo correctamente, la inversión temática ofrece una exposición específica a cambios estructurales y tendencias económicas cuyos motores de demanda dependen menos de la evolución trimestral del S&P 500® o del Nasdaq-100®.
De dónde proviene la resiliencia temática
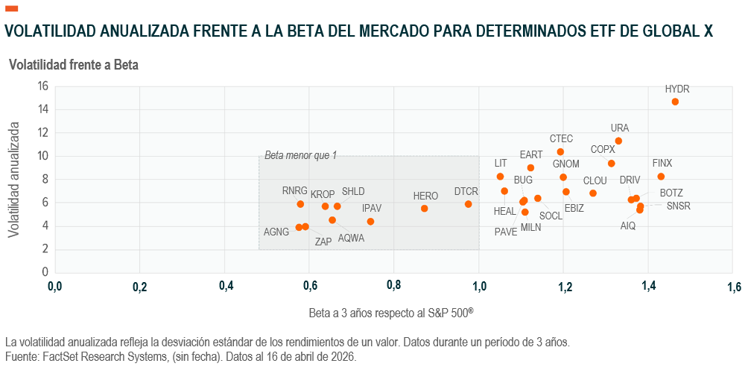
Una de las razones por las que algunas temáticas pueden resistir mejor durante períodos de volatilidad es que los factores que impulsan su demanda suelen ser de carácter no discrecional. La adquisición en el ámbito de la defensa está determinada por el gobierno y respaldada por contratos de larga duración. El gasto en infraestructura hídrica está regulado y es esencial. La demanda de atención médica viene determinada por la demografía, no por el sentimiento. La energía y la electrificación están vinculadas a las limitaciones de la red y de las políticas. Cuando los mercados de renta variable revalorizan el riesgo de forma generalizada, esas curvas de demanda subyacentes no se desplazan necesariamente con ellos. Esa desconexión entre el sentimiento del mercado y la demanda subyacente es lo que confiere resiliencia a algunas temáticas.
En segundo lugar, las temáticas tienden a estar estructuralmente infrarrepresentadas en relación con el destino final de los flujos de capital. Por diseño, a menudo se sitúan en sectores que representan una pequeña fracción de los principales índices. Los sectores de defensa y aeroespacial, por ejemplo, representan menos del 2,5 % del S&P 500®, y existen infraponderaciones similares en los ámbitos de la energía, el agua, la ciberseguridad y otras temáticas.3 Cuando la volatilidad provoca una rotación de salida de posiciones muy concurridas, las temáticas con fundamentos sólidos y baja presencia institucional pueden convertirse en destinos para el capital institucional.
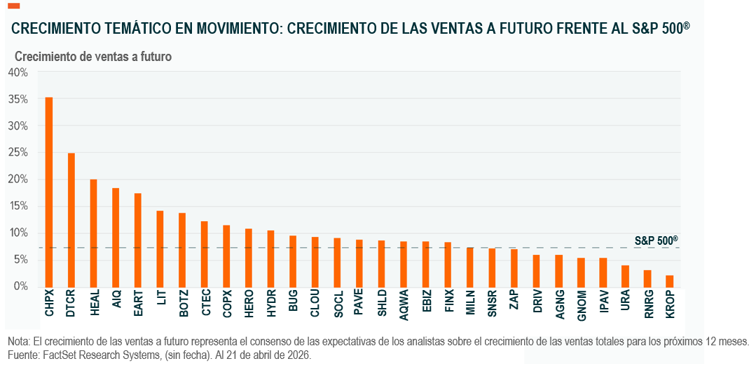
En tercer lugar, algunas temáticas están respaldadas por una visibilidad de beneficios inusualmente sólida. En muchos casos, el mercado ya no respalda estas temáticas basándose únicamente en una opcionalidad a largo plazo. El camino de la innovación a la monetización se ha acortado, y la demanda es cada vez más visible en los ingresos, la cartera de pedidos, los planes de inversión de capital y las revisiones de beneficios. En el caso de las infraestructuras vinculadas a la IA, por ejemplo, la demanda suele ser visible en los planes de inversión de capital, los compromisos de capacidad y la cartera de pedidos antes de que se refleje en los estados financieros. Esto es importante en mercados volátiles, cuando los inversionistas muestran menos disposición a pagar por narrativas centradas en un futuro lejano y mayor inclinación a mantener posiciones en las que los fundamentos ya se están validando en tiempo real.
En algunos casos, la volatilidad también puede reforzar el propio tema. Las tensiones geopolíticas pueden impulsar el gasto en defensa. La inseguridad energética puede acelerar la inversión en infraestructura energética. La disrupción industrial puede reforzar los argumentos a favor de la capacidad nacional y la automatización. En esos casos, la volatilidad no es solo un obstáculo que hay que sortear, sino que puede llegar a formar parte de la señal de demanda.
Dicho esto, las temáticas no son inmunes a las caídas. La volatilidad aún puede comprimir los múltiplos, especialmente cuando cambian factores macroeconómicos, como las expectativas sobre los tipos de interés, y los inversionistas reevalúan los valores terminales. Sin embargo, a menos que el choque macroeconómico altere permanentemente el ciclo de vida de la temática, ese reajuste de precios puede generar oportunidades en lugar de invalidar la tesis. Por eso, la elección del tema importa tanto como la convicción temática.
Temas resilientes a la demanda que nos gustan para los próximos años
-
Tecnología de defensa y ciberseguridad
Tradicionalmente, el sector de la defensa se ha considerado una de las áreas más estables de la economía, respaldado por presupuestos gubernamentales, prioridades estratégicas y contratos de ciclo largo. Esa estabilidad se sitúa ahora en un contexto aún más favorable. A medida que aumentan las tensiones geopolíticas y se generaliza el incremento del gasto militar, se prevé que el gasto mundial en defensa supere los 4 billones de USD para 2030, frente a los 2,9 billones estimados para 2025.4 El gasto en defensa de EE. UU. por sí solo podría superar los 1,5 billones de USD en el año fiscal 2027, años antes de lo previsto inicialmente.5
Lo que creemos que hace que la temática de la tecnología de defensa sea especialmente atractiva, además del crecimiento del gasto, es el cambio estructural que la sustenta. La economía de la guerra moderna está cambiando. Los sistemas ofensivos relativamente económicos, como los drones, están obligando cada vez más al uso de interceptores defensivos y sistemas de respuesta mucho más costosos. Ese desequilibrio está acelerando los ciclos de reabastecimiento en los ámbitos de defensa antimisiles, municiones, drones y vigilancia, generando vientos a favor más duraderos para el sector.
La ciberseguridad es una extensión importante de esta dinámica. Si bien a menudo se le agrupa con los segmentos tecnológicos de mayor crecimiento, la demanda en el ámbito de la ciberseguridad se asemeja cada vez más a un componente esencial no discrecional de la defensa moderna. Los gobiernos están aumentando la inversión, mientras que las empresas tienen poco margen para reducir gastos en un entorno de amenazas cada vez más grave. La naturaleza de ingresos recurrentes del negocio hace que esa demanda sea especialmente duradera.
-
Envejecimiento de la población
Los factores que impulsan la demanda asociada al envejecimiento de la población son de naturaleza demográfica, más que ciclos económicos, y están vinculados al gasto médico no discrecional, lo que contribuye a mantener intacta la tesis de inversión incluso en períodos de incertidumbre en el mercado. Los estadounidenses de 65 años o más ya representan casi el 18 % de la población de Estados Unidos, es decir, algo más de 61 millones de personas, y este grupo sigue creciendo.6 A nivel mundial, se prevé que la población de 65 años o más crezca casi tres veces más rápido que los grupos de menor edad.7
Es importante destacar que esta no es solo una historia de crecimiento demográfico, sino de intensidad del gasto. A medida que estos grupos demográficos avanzan hacia etapas de la vida que requieren más intervenciones, la demanda se desplaza hacia áreas de mayor costo, como la atención cardiovascular, la ortopedia y los cuidados de larga duración. Esa tendencia ya se refleja en los datos: las personas de 55 años o más representaron el 57 % del gasto médico total en Estados Unidos en 2023, a pesar de constituir solo el 30 % de la población.8
Esa combinación de una creciente intensidad del gasto y una demanda a nivel del sistema se está traduciendo cada vez más en flujos de ingresos duraderos y visibles en todo el ecosistema de la atención médica. La innovación también está ampliando el abanico de oportunidades, desde procedimientos ortopédicos, como los reemplazos de cadera y rodilla, hasta tratamientos para enfermedades crónicas, como los fármacos GLP-1, que prolongan la vida de los pacientes e incrementan las necesidades de atención a lo largo de su vida. Al mismo tiempo, la demanda de viviendas para personas mayores y centros de atención a largo plazo sigue creciendo, con un aumento de la ocupación y una mejora en la capacidad de fijación de precios. Esas dinámicas confieren a la temática una visibilidad de la demanda inusualmente alta, en un momento en que los inversionistas podrían estar dispuestos a pagar más por la sostenibilidad de los beneficios y menos por la sensibilidad al ciclo. Las valoraciones también parecen favorables, ya que el sector sanitario en su conjunto sigue cotizando con descuento respecto al S&P 500®, a pesar de la mejora de los fundamentos.9
-
Electrificación en EE. UU.
El tema de la electrificación se destaca porque combina un segmento del mercado tradicionalmente defensivo, las empresas de servicios públicos, con lo que consideramos una de las oportunidades de crecimiento a largo plazo más sólidas en la renta variable estadounidense: la generación de energía, la modernización de la red y la expansión de la infraestructura de transmisión.
Más importante aún, el trasfondo fundamental es sólido. Tras dos décadas de crecimiento prácticamente nulo, se prevé que la demanda de electricidad en EE. UU. aumente cerca de un 50 % entre 2024 y 2040, impulsada por los centros de datos de inteligencia artificial, la industria manufacturera y los vehículos eléctricos.10 Según el Departamento de Energía de los Estados Unidos, los centros de datos podrían consumir hasta el 17 % de la electricidad del país para el año 2030, frente al 4,4 % registrado en 2023.11 Al mismo tiempo, se prevé que el consumo industrial de electricidad crezca un 2 % en 2025 y un 3,5 % en 2026, lo que refuerza la idea de que no se trata de una demanda impulsada por una única fuente.12
El compromiso de capital que respalda esta temática también contribuye a hacerla estructuralmente resiliente. Las empresas de servicios públicos de EE. UU. prevén destinar 197.000 millones de USD a gastos de capital en 2026, y se espera que las inversiones entre 2025 y 2030 alcancen los 1,4 billones de USD, el doble de lo invertido en la década anterior.13 Casi la mitad de los activos de transmisión tienen al menos 20 años de antigüedad.14 La sustitución y la modernización son necesidades operativas respaldadas por exigencias normativas.
-
Centros de datos e infraestructura digital
La temática de los centros de datos, dominada por los fondos de inversión inmobiliaria (REIT), representa una capa de infraestructura fundamental de la economía digital y, cada vez más, de la IA. Los principales operadores arriendan capacidad a proveedores de hiperescala y grandes empresas mediante contratos a largo plazo que tienden a prolongarse, en algunos casos superando los diez años, a medida que los propietarios priorizan a los grandes inquilinos orientados a la inteligencia artificial.15 En un mercado volátil, esa visibilidad de los ingresos, con flujos de caja respaldados por obligaciones contractuales, puede constituir una fuente significativa de resiliencia.
Al mismo tiempo, la oferta sigue siendo excepcionalmente limitada. La tasa de desocupaciones de América del Norte está cerca de mínimos históricos de menos del 1,5 %, y casi el 90 % de la nueva capacidad en construcción ya está comprometida previamente.16,17
Consideramos que la combinación de contratos de larga duración, la escasez estructural de oferta y la demanda impulsada por la IA confiere a esta temática una visibilidad de beneficios y un respaldo a los precios excepcionalmente sólidos, lo que la hace menos sensible al sentimiento del mercado a corto plazo.
Conclusión: cuando aumenta la volatilidad, la selección de temas importa
Los mercados volátiles tienden a desplazar el enfoque de los inversionistas de la concentración hacia el equilibrio. Consideramos que las temáticas con mayores probabilidades de mantenerse son aquellas respaldadas por una demanda no discrecional, el apoyo de las políticas y los ciclos de capital visibles. Por eso, seguimos apostando por áreas como la defensa, el envejecimiento, la electrificación y la infraestructura digital de cara a 2026 y los años venideros.
Para los inversores ya posicionados en segmentos del mercado orientados al crecimiento, estas temáticas pueden servir como exposiciones complementarias, lo que ayuda a diversificar las fuentes de rentabilidad y a mejorar potencialmente la resiliencia sin abandonar la renta variable.